Cómo facturar en RESICO 2026: CFDI 4.0 paso a paso
Publicado el
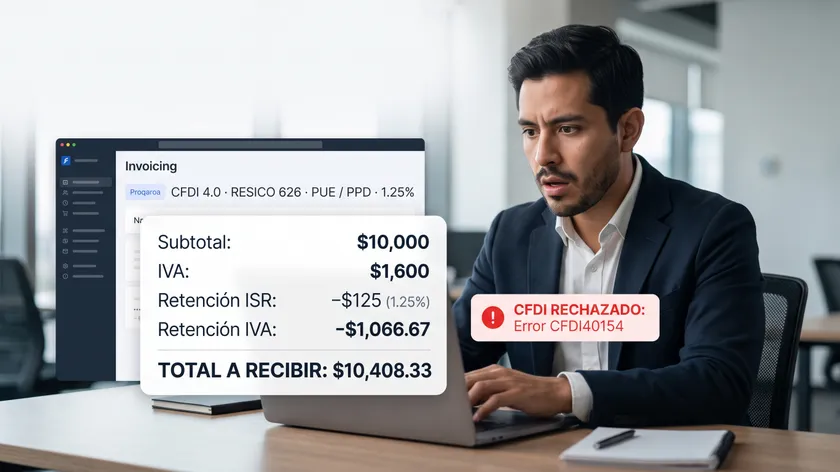
Facturar bien en RESICO es más importante de lo que parece: muchos de los requerimientos que manda el SAT a los contribuyentes de este régimen no nacen de la declaración, sino de un CFDI mal emitido. Aquí tienes cómo hacerlo correctamente en 2026, incluyendo la retención del 1.25% cuando le facturas a empresas y el error que hace que el SAT te rebote la factura.
¿Cómo se factura en RESICO? La versión corta
Emites un CFDI 4.0 gratis en factura.sat.gob.mx (o con tu sistema de facturación), usando el régimen 626 como emisor, eliges PUE o PPD según cuándo te paguen, lo sellas con tu CSD y, si le facturas a una persona moral, aplicas la retención de ISR del 1.25%.
Vamos por partes.
Los datos que debe llevar tu CFDI en RESICO
Al emitir, revisa que estos campos estén correctos:
- Régimen del emisor: 626 (Régimen Simplificado de Confianza). Este es crítico: facturar con otro régimen por error puede detonar tu salida del RESICO.
- Datos del receptor completos: RFC, razón social o nombre exacto, su régimen fiscal y el código postal de su domicilio fiscal. Deben coincidir con su Constancia de Situación Fiscal (si no, el timbrado se rechaza).
- Uso de CFDI: lo define el receptor (por ejemplo, G03 “Gastos en general”) o lo que él te indique.
- Método de pago: PUE o PPD (lo vemos enseguida).
PUE o PPD: cuál elegir (y por qué importa)
Esta decisión conecta directo con tu declaración mensual:
- PUE (Pago en Una sola Exhibición): cuando te pagan al momento de emitir. En RESICO es lo más común, porque el ingreso se reconoce cuando se cobra.
- PPD (Pago en Parcialidades o Diferido): cuando te van a pagar después. En ese caso, al cobrar debes emitir el complemento de pago (REP) dentro de los primeros 5 días del mes siguiente al cobro.
Elegir bien mantiene tu precarga del SAT limpia y evita que aparezcan ingresos por dinero que aún no recibes.
Cómo facturar a una persona moral (la retención del 1.25%)
Cuando le facturas a una empresa, ella está obligada a retenerte impuestos. Esto es lo que debe reflejar tu CFDI:
- Retención de ISR: 1.25% sobre el subtotal (antes de IVA), conforme al artículo 113-J de la Ley del ISR.
- Retención de IVA: si tu servicio causa IVA, la empresa retiene dos terceras partes del IVA (equivalente a 10.6667%).
(Para ver cómo se calcula tu ISR del mes con esta retención acreditada, consulta la tabla de ISR RESICO 2026.)
Ejemplo: facturas $10,000 más IVA a una empresa.
| Concepto | Monto |
|---|---|
| Subtotal | $10,000.00 |
| IVA (16%) | $1,600.00 |
| Retención ISR (1.25% del subtotal) | −$125.00 |
| Retención IVA (2/3 del IVA, si aplica) | −$1,066.67 |
| Te depositan | $10,408.33 |
Esas retenciones no son un impuesto extra: son anticipos que acreditas en tu declaración. La empresa te emitirá un CFDI de retenciones con los montos. Guárdalo.
Factura al público en general
Si vendes a clientes que no piden factura, emites una factura global con el RFC genérico XAXX010101000, agrupando esas ventas del periodo. Así cumples con la obligación de facturar todos tus ingresos.
El error que rebota tu factura (uso de CFDI)
Aquí una trampa que casi nadie explica: cuando tú, como RESICO, eres el receptor de una factura (por ejemplo, un gasto tuyo), no puedes usar las claves de uso de CFDI D01 a D10 (las de deducciones personales). ¿Por qué? Porque el RESICO no admite deducciones personales. Si intentas usarlas, el timbrado del SAT rechaza la factura con el error CFDI40154.
Es el reflejo, en la facturación, de la regla que ya conoces del régimen: en RESICO no deduces. Para gastos personales, la clave suele ser S01 (“Sin efectos fiscales”) o la que corresponda.
Facturar bien es la base; construir con lo que ganas es el siguiente nivel
Emitir tus CFDI correctamente mantiene tu régimen a salvo y tu declaración limpia. Pero eso es el piso, no el techo. La pregunta que de verdad mueve tu futuro es qué haces con lo que facturas: cómo lo proteges, cómo lo inviertes y cómo construyes tu retiro cuando el RESICO no te deja deducirlo. Eso es lo que yo trabajo contigo.
¿Ya tienes tu facturación en orden y quieres que tu dinero rinda más?
Agenda un diagnóstico gratuito: 30 minutos, 100% remoto, sin compromiso. Salgo con al menos dos estrategias concretas hechas a tu medida.
Agenda aquí →En resumen
Facturar en RESICO se reduce a unos cuantos aciertos: régimen 626 siempre, datos del receptor exactos, el método de pago correcto (PUE/PPD) y, al facturar a empresas, la retención del 1.25% bien aplicada. Evita las claves D01–D10 como receptor y tu timbrado no se rebotará. Con eso, tu régimen y tu declaración quedan protegidos.
Agenda tu diagnóstico gratuito
30 minutos, 100% remoto, sin compromiso.
Reserva tu lugar →Este contenido es informativo y no sustituye la asesoría de un contador. Los catálogos y reglas del CFDI 4.0 pueden actualizarse; usa siempre el portal oficial factura.sat.gob.mx y verifica el Anexo 20 vigente. Reglas 2026 (LISR, LIVA y RMF).
Preguntas frecuentes
¿Qué régimen pongo en mi factura si soy RESICO?
El código 626 (Régimen Simplificado de Confianza) en los datos del emisor. Usar otro régimen por error puede sacarte del RESICO.
¿Cómo facturo a una persona moral siendo RESICO?
Emites tu CFDI 4.0 con régimen 626 e incluyes la retención de ISR del 1.25% sobre el subtotal (art. 113-J), más la retención de IVA (2/3) si el servicio la causa. La empresa te emitirá un CFDI de retenciones.
¿Debo facturar con PUE o PPD?
PUE si te pagan al momento; PPD si te pagarán después (y luego emites el complemento de pago al cobrar). En RESICO el ingreso se reconoce cuando se cobra.
¿Por qué el SAT rechaza mi factura con el error CFDI40154?
Porque como RESICO usaste una clave de uso de CFDI de deducciones personales (D01–D10), que el régimen no admite. Usa S01 u otra clave válida.
¿Cómo facturo si mi cliente no quiere factura?
Con una factura global usando el RFC genérico XAXX010101000, agrupando esas ventas del periodo.